
В материале
6 разд.Как память из дешёвого компонента стала дефицитной инфраструктурой
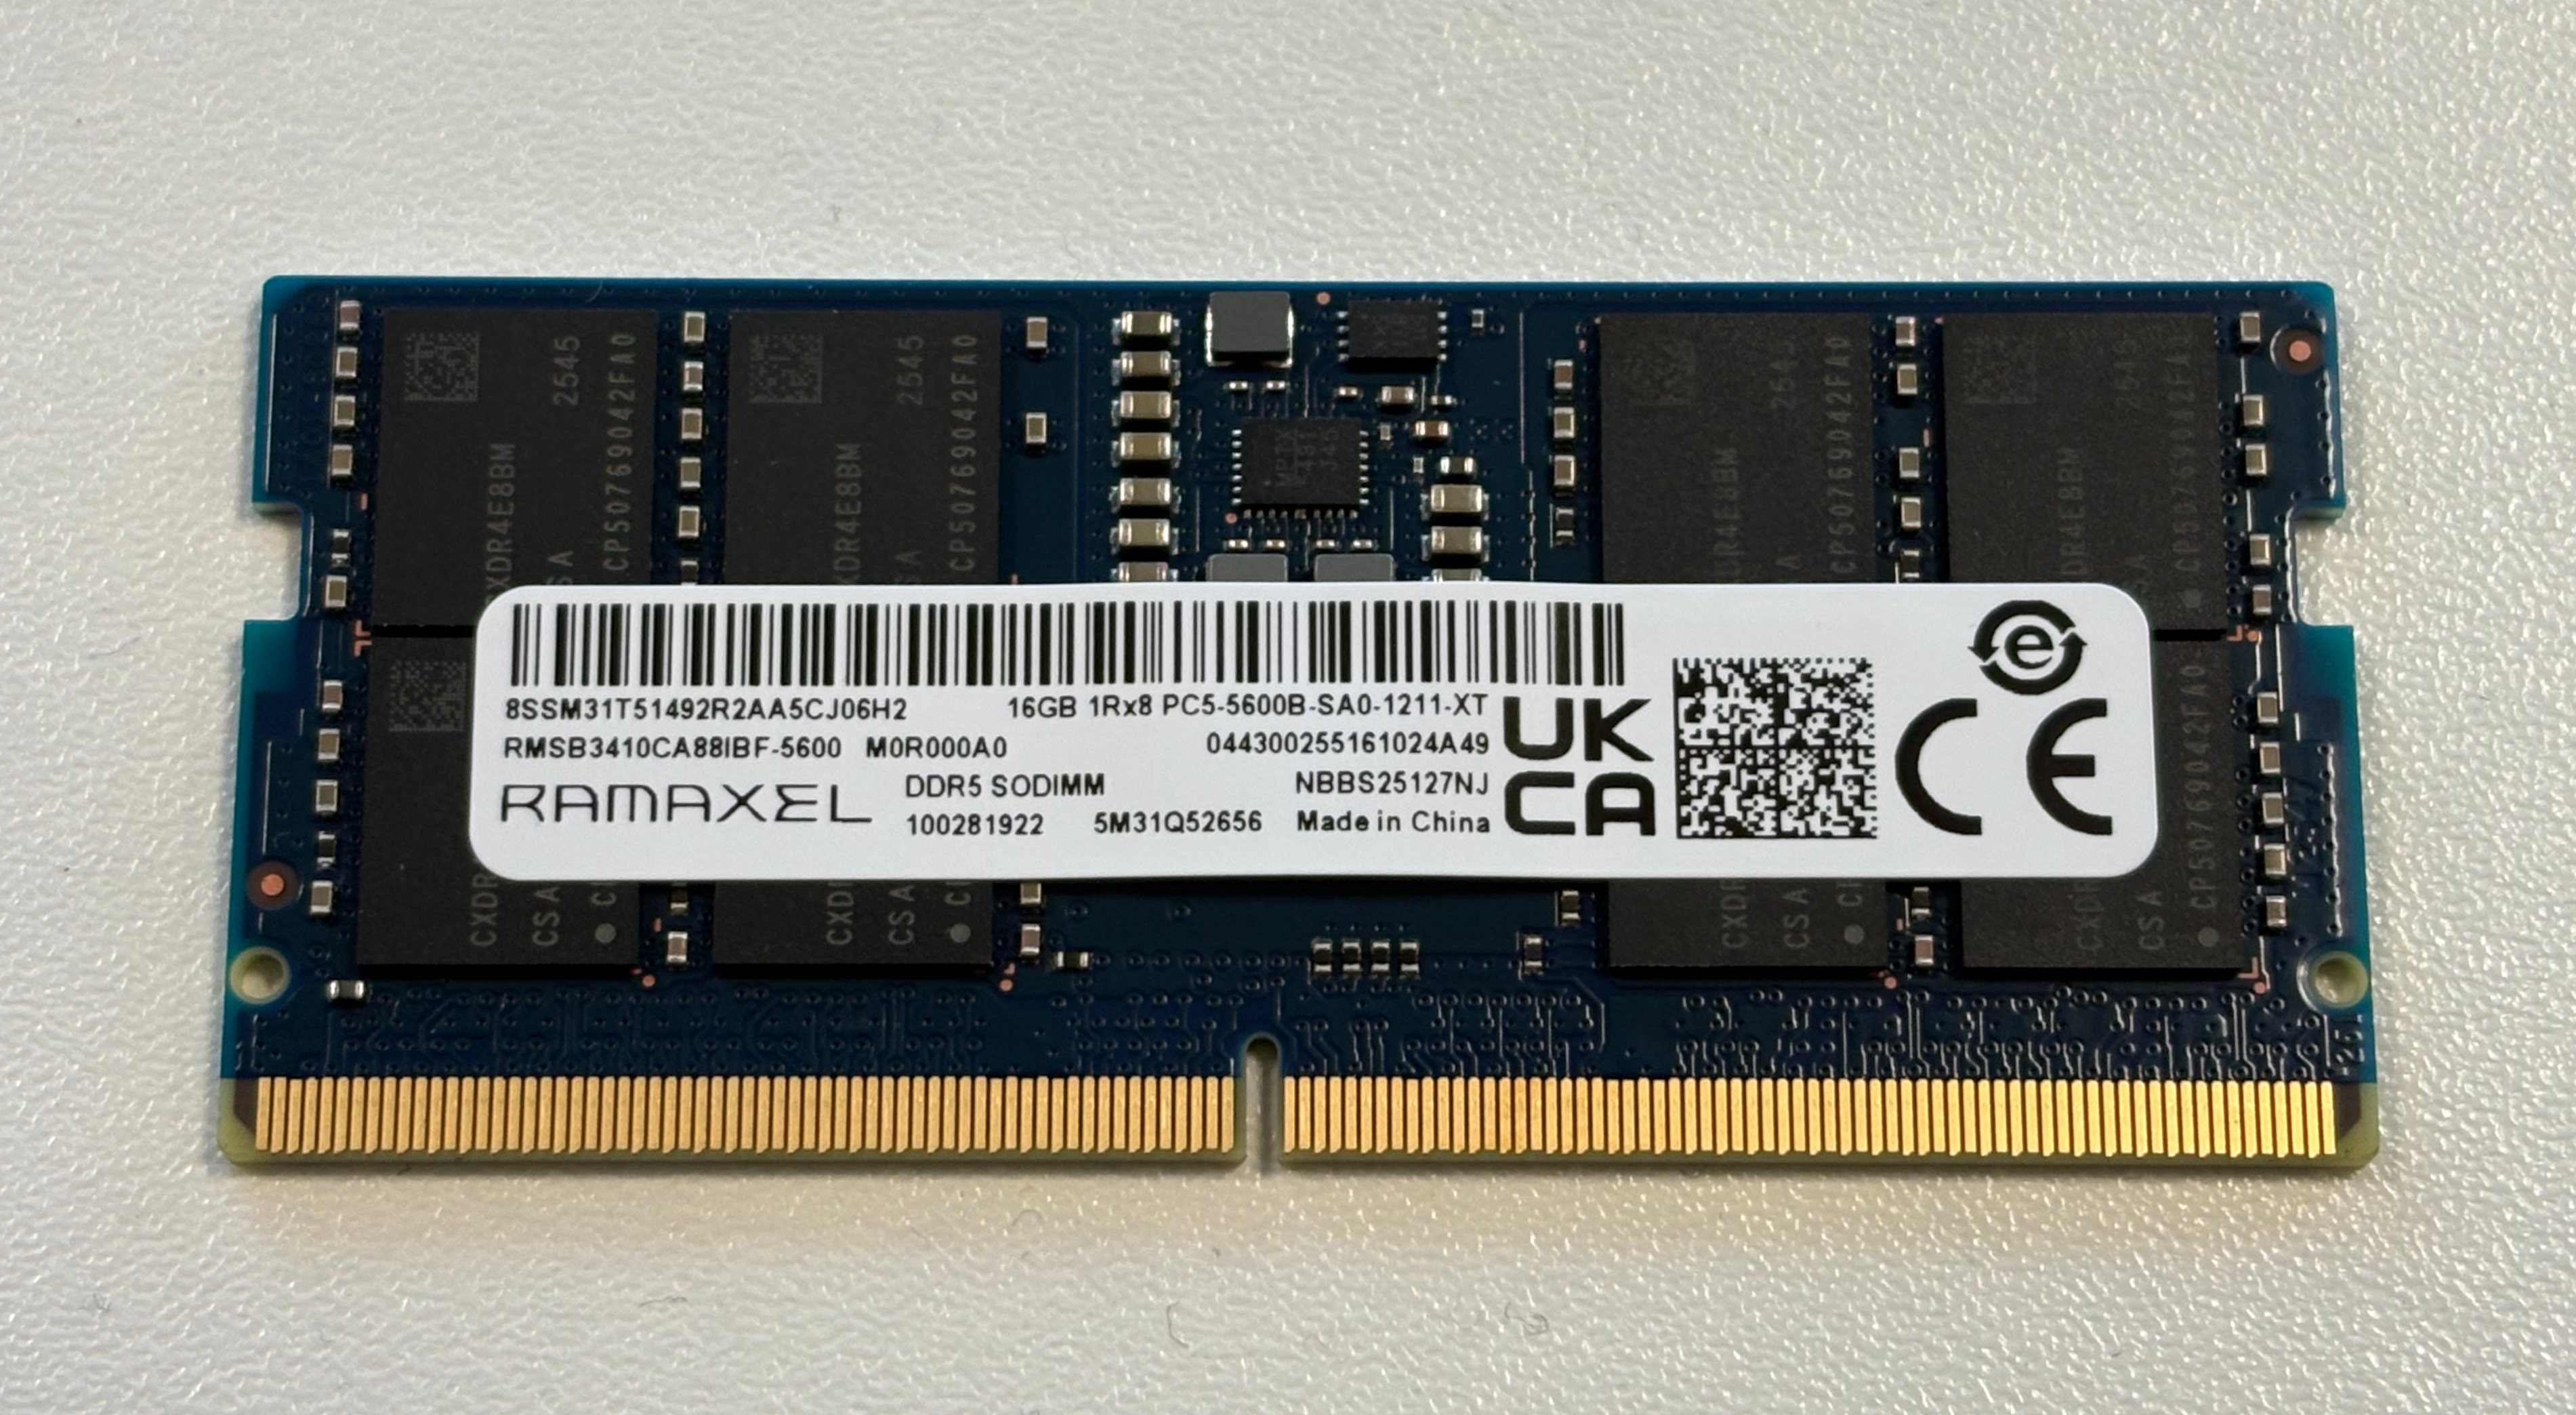
Financial Times назвала нынешнюю ситуацию “RAMageddon” не просто ради красивого слова. По данным издания, цены на DRAM за год выросли примерно в пять раз, а производители потребительской электроники реагируют уже не так, как во время обычного memory cycle. Одни повышают цены, другие режут конфигурации, третьи смещают модельный ряд в более дорогой сегмент, где дополнительные десятки долларов в bill of materials проще спрятать в премиальной наценке.
Это важно, потому что memory business всегда был цикличным: дефицит сменялся перепроизводством, высокие цены — обвалом, а потребитель в итоге выигрывал от того, что каждое новое поколение давало больше памяти дешевле. AI нарушил эту ритмику. Дата-центры покупают не просто больше DRAM — они покупают самую прибыльную, сложную и дефицитную её форму, HBM, которая стоит рядом с GPU и даёт гигантскую bandwidth для training и inference.
Здесь важно не упрощать до фразы “HBM забрала те же чипы, которые должны были попасть в ваш ноутбук”. Линии, packaging и продуктовая специфика различаются. Но производители работают с конечными капитальными ресурсами: wafer starts, advanced nodes, cleanroom space, инженерными командами, packaging capacity и инвестиционными бюджетами. Когда HBM даёт более высокую маржу и многолетние контракты с hyperscalers, именно туда уходит приоритет.
Это видно и в отчётах самих компаний. SK hynix прямо говорит о structural growth AI memory, long-term agreements с ключевыми клиентами и ограниченном росте предложения как минимум до конца 2027 года. Компания уже массово отгружает HBM4, а HBM4E готовится следующей волной. Samsung ожидает более чем втрое увеличить HBM sales в 2026 году к 2025-му. Micron также отгружает HBM4 большими объёмами. В таком рынке “обычная RAM” перестаёт быть единственным центром внимания производителя.
Свежий срез TrendForce от 4 сентября делает эту историю ещё меньше похожей на краткий ценовой всплеск. Аналитики прямо пишут, что поставщики отдают приоритет server applications перед PC и smartphones, а покупатели из-за высокой стоимости переходят на модули меньшей ёмкости. Это важная деталь: дефицит уже меняет не только прайс-лист, но и конфигурации устройств, которые производители могут позволить себе продавать.
Ещё в июле TrendForce подняла прогноз роста contract prices для conventional DRAM в третьем квартале до 13–18% QoQ. При этом consumer demand слабеет именно потому, что покупатели упираются в предел доступности. Получается парадоксальный рынок: спрос на обычные ПК и телефоны может охлаждаться, но память остаётся дорогой, потому что наиболее ценная производственная capacity уходит туда, где маржа и стратегический спрос выше.

Почему дорожает не только RAM-модуль в магазине
Потребитель ощущает memory shortage не только тогда, когда сам покупает DIMM. Память сидит почти в каждом современном устройстве: смартфоне, ноутбуке, планшете, телевизоре, игровой консоли, автомобиле, роутере. Если LPDDR, DDR или NAND дорожают, у производителя остаётся три неприятных варианта: поднять retail price, уменьшить memory/storage configuration или съесть маржу.
Для премиального бренда проще поднять среднюю цену и объяснить это “новым поколением”. Для бюджетного производителя ситуация намного хуже. В дешёвом смартфоне несколько долларов на компоненте могут решить, имеет ли модель вообще смысл. Поэтому дефицит памяти способен ударить по нижнему сегменту сильнее, чем по флагманам: дорогой телефон переживёт плюс $20 в себестоимости, телефон за $150 — не всегда.
TrendForce в начале сентября уже фиксировала парадоксальную картину: реальный спотовый спрос на branded DDR4/DDR5 был слабым, но supplier quotes оставались высокими. Это показательно. Когда рынок слабый, цены обычно должны падать. Но если поставщики не спешат снижать цену, значит они меньше боятся перепроизводства и могут держать предложение более дисциплинированным.
В результате меняется сама психология рынка электроники. Раньше производитель мог рассчитывать, что через год тот же объём памяти будет стоить дешевле. Теперь finance teams вынуждены закладывать риск, что через год память останется такой же дорогой или станет ещё дороже. Это влияет на product planning задолго до того, как покупатель увидит ценник в магазине.
Есть и ещё один нюанс: новые fabs не появляются нажатием кнопки. Даже когда Samsung, SK hynix или Micron увеличивают capex, нужны годы на строительство, оборудование, qualification и выход на нормальный yield. А node transitions не гарантируют, что дополнительные биты пойдут именно в дешёвую consumer memory — производитель может направить выигрыш в server products или HBM, если там лучше экономика.

Закончится ли RAMageddon, когда построят новые фабрики
Обычный ответ на дефицит полупроводников — “нужно больше capacity”. Проблема в том, что memory fab не появляется за несколько кварталов. Новые cleanrooms, оборудование, yield ramp и packaging infrastructure занимают годы. SK hynix, например, лишь в конце августа заложила американскую advanced-HBM packaging base в Индиане, а mass production там планируется во второй половине 2029 года. Это хорошо показывает временной масштаб индустрии.
Даже когда новые фабрики запустятся, не факт, что рынок вернётся к старой модели “чем больше битов, тем дешевле”. Производители памяти пережили много циклов, в которых избыточная capacity уничтожала прибыль. AI дал им шанс перейти к более контрактной и высокорентабельной модели — с HBM, custom memory, server DIMMs и тесной работой с крупными клиентами.
Поэтому RAMageddon стоит воспринимать не как временную панику в магазине комплектующих, а как побочный эффект большой перестройки semiconductor economy. AI не просто покупает много GPU. Он меняет то, какие чипы выгоднее строить, куда идут инвестиции, какие клиенты получают приоритет и сколько обычный человек платит за память в устройстве, которое вообще не запускает локальную нейросеть.
Самая интересная ирония в том, что AI-продукты обещают сделать компьютеры умнее, а их первый массовый эффект для многих пользователей может оказаться намного прозаичнее: более дорогой ноутбук, более дорогой телефон и меньше гигабайт в базовой комплектации.
AI-суперцикл сделал HBM и серверную DRAM самым ценным направлением для производителей, а потребительский рынок получил дефицит и высокие цены.
- FT сообщает, что DRAM примерно подорожала в пять раз за год.
- Производители памяти смещают фокус и CapEx в сторону HBM и AI-server memory.
- TrendForce фиксирует высокие supplier quotes даже при слабом spot demand.
- SK hynix ожидает, что напряжённый memory market сохранится как минимум до конца 2027 года.
- Новая HBM/fab capacity требует лет, а не кварталов.
- Для потребителя это означает более высокие цены, слабые базовые конфигурации или premiumisation.
- TrendForce 4 сентября подтвердила: производители отдают приоритет server DRAM/HBM, а PC/smartphone buyers уже переходят на меньшие объёмы памяти, чтобы удержать бюджет.
Числа нового memory supercycle
Оценка Financial Times для текущего скачка цен.
TrendForce: средняя spot-цена mainstream DDR4 1Gx8 3200MT/s на 1 сентября.
SK hynix сообщает о LTAs примерно с десятью ключевыми клиентами.
Американская HBM packaging база SK hynix в Индиане должна стартовать во H2 2029.
TrendForce: прогноз роста conventional DRAM contract prices в 3Q26.
Старая и новая логика memory market
| Раньше | Теперь | Следствие |
|---|---|---|
| Consumer DRAM была главным массовым двигателем объёма | HBM и server memory получают стратегический приоритет | Потребительская память получает меньше давления на снижение цен |
| Короткие циклы перепроизводства быстро обрушивали цены | Длинные AI-контракты делают спрос предсказуемее | Поставщики могут быть дисциплинированнее |
| Больше памяти почти автоматически дешевело каждый год | Цена бита уже не обязана падать тем же темпом | Базовые конфигурации устройств могут стагнировать |
Короткие ответы
HBM и DDR — это одна и та же память?
Значит ли это, что RAM будет дорогой навсегда?
Кто пострадает сильнее всего?
Источники и проверка
- Financial TimesRAMageddon hits consumer electronics as AI drains chip supply
- TrendForceMemory Spot Price Update: DDR5, DDR4 Demand Weakens, but Firm Supplier Quotes Support Elevated Prices
- SK hynixSK hynix Announces 2Q26 Financial Results
- SK hynixExploring SK hynix’s Next Opportunity Amid the Structural Growth of AI Memory
- SK hynixSK hynix Holds Groundbreaking Ceremony for HBM Production Base in Indiana
- TrendForceDRAM Industry Analysis-3Q26
- TrendForceAI Server Demand Continues to Support Memory Prices in 3Q26
Читайте также
Комментарии0 комментариев
Комментарии