
У матеріалі
6 розд.Як пам’ять із дешевого компонента стала дефіцитною інфраструктурою
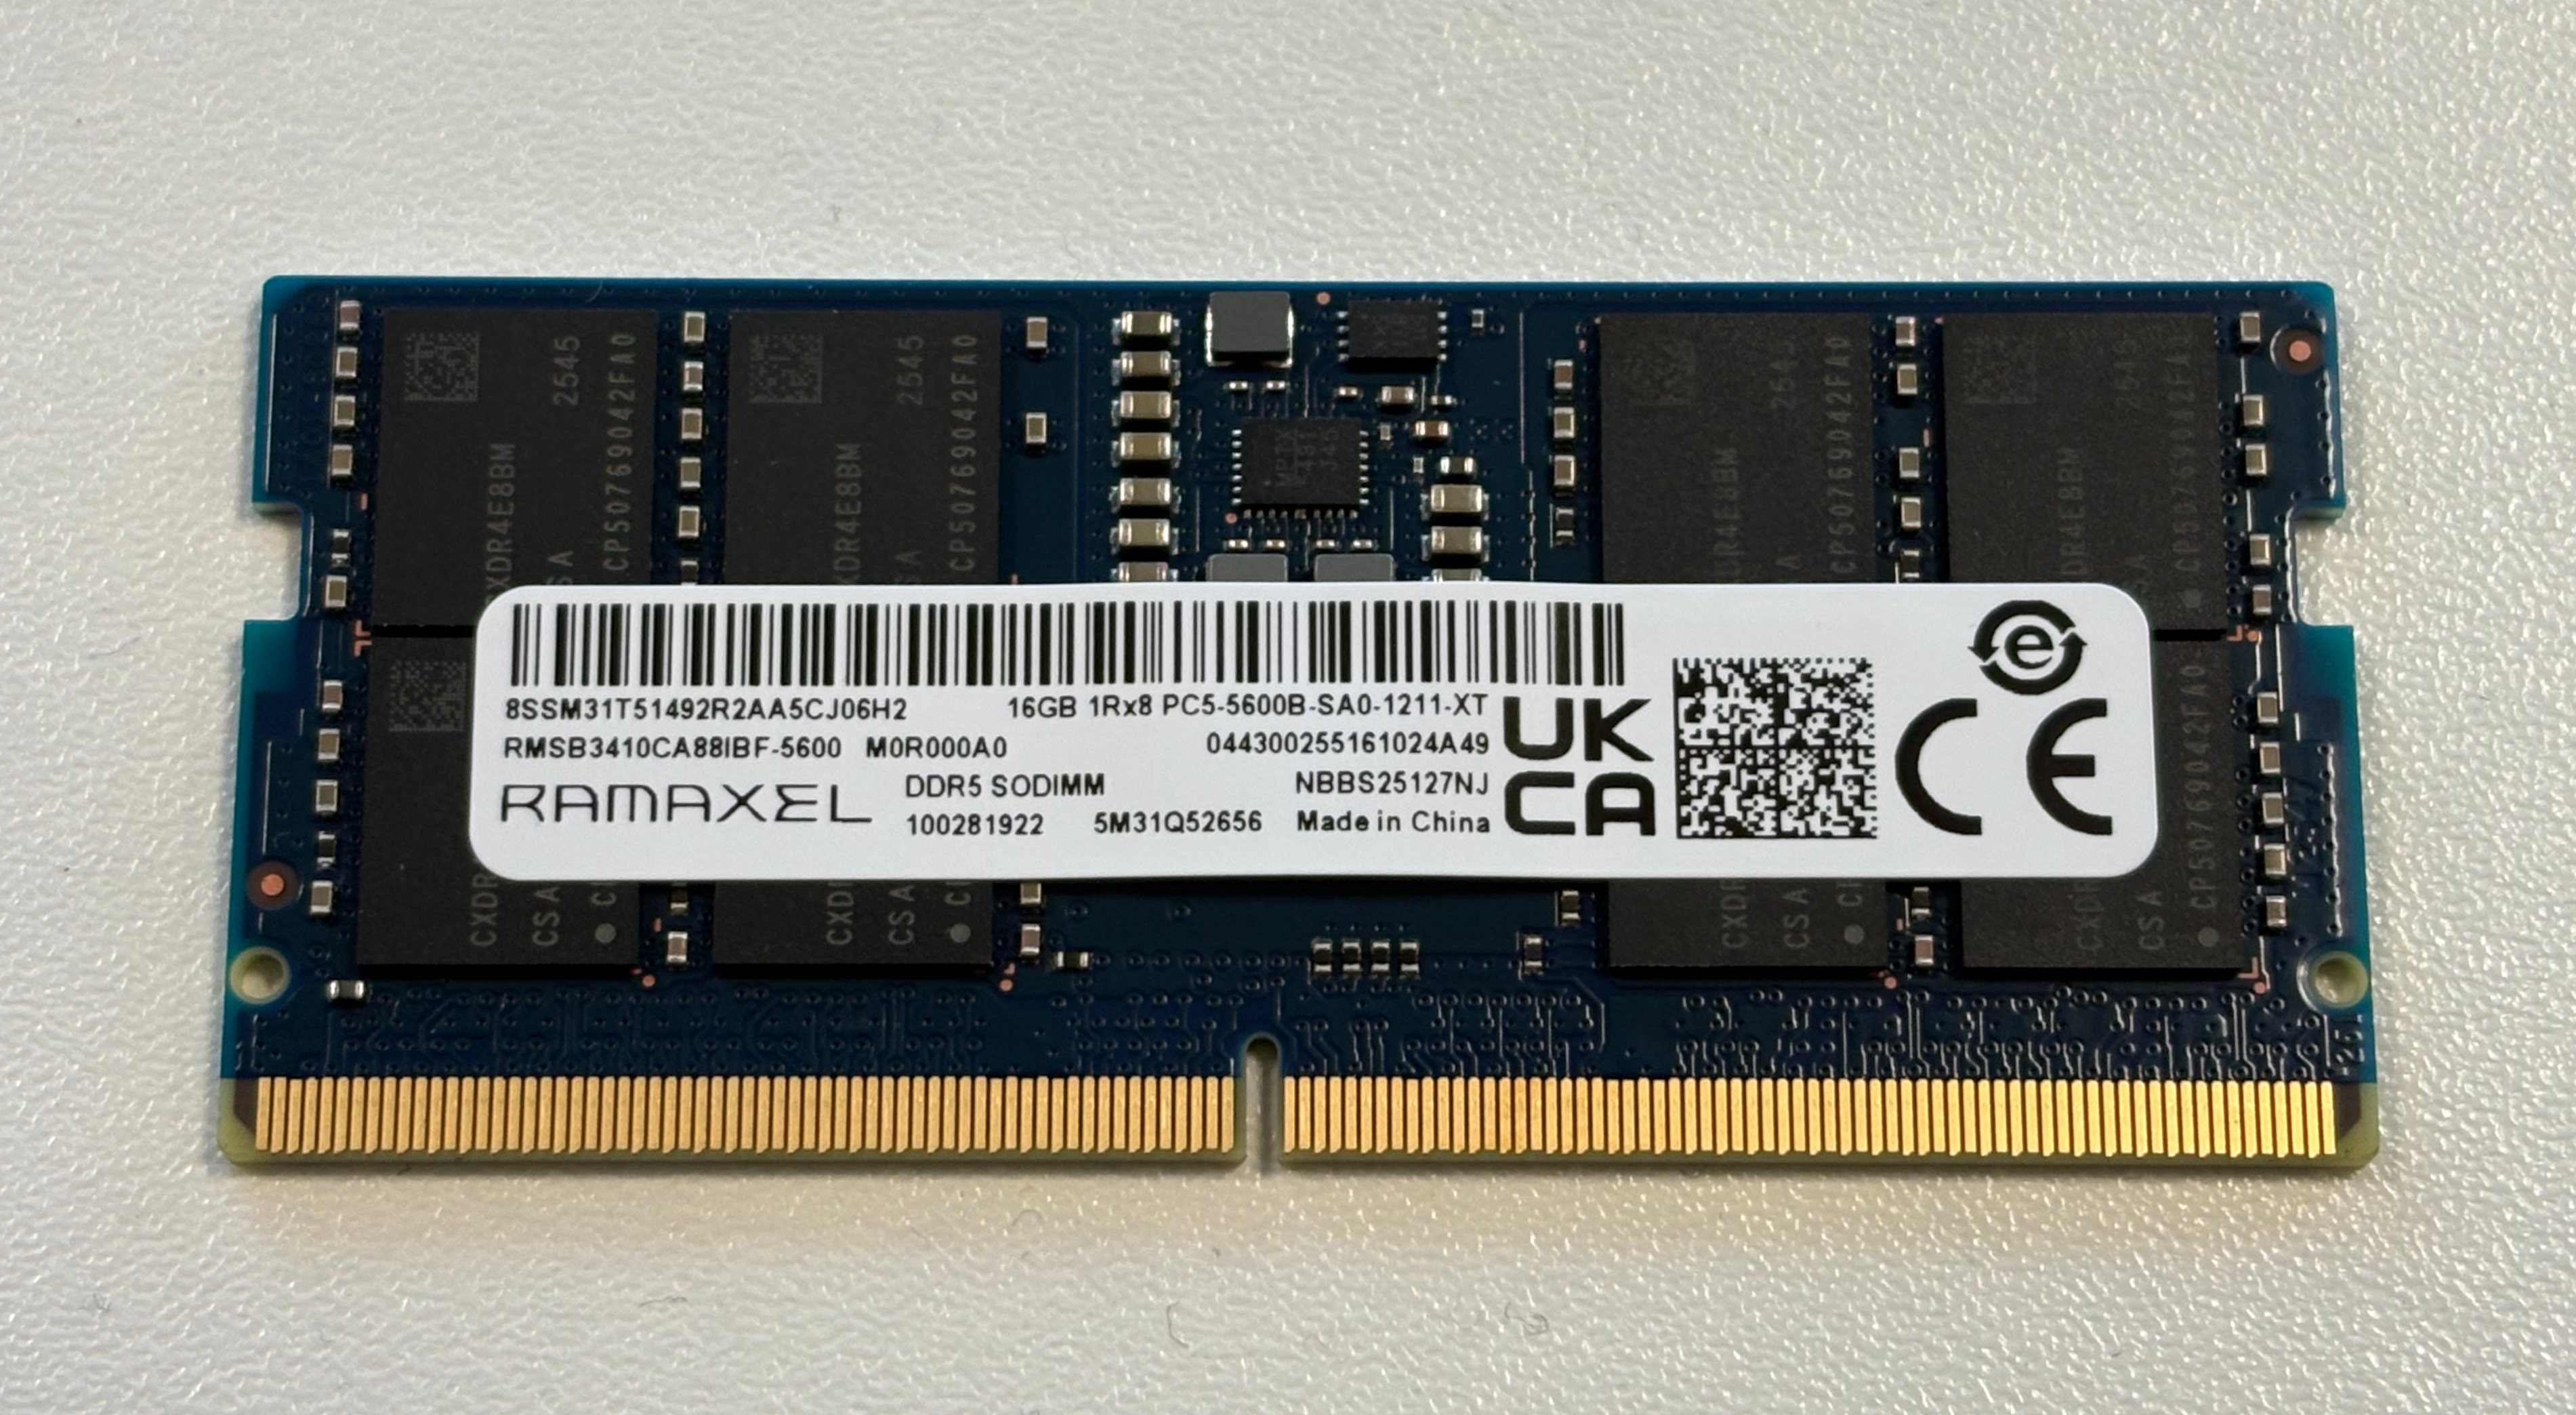
Financial Times назвала нинішню ситуацію “RAMageddon” не просто заради красивого слова. За її даними, ціни на DRAM за рік зросли приблизно у п’ять разів, а виробники споживчої електроніки вже реагують не так, як під час звичайного циклу пам’яті. Одні піднімають ціни, інші урізають конфігурації, треті зсувають модельний ряд у дорожчий сегмент, де додаткові десятки доларів у bill of materials легше заховати в преміальну націнку.
Це важливо, бо memory business завжди був циклічним: дефіцит змінювався перевиробництвом, високі ціни — обвалом, а споживач зрештою вигравав від того, що кожне нове покоління давало більше пам’яті дешевше. AI порушив цю ритміку. Дата-центри купують не просто більше DRAM — вони купують найприбутковішу, найскладнішу і найдефіцитнішу її форму, HBM, яка стоїть поруч із GPU та забезпечує гігантську bandwidth для training і inference.
Тут важливо не спрощувати до фрази “HBM забрала ті самі чипи, які мали піти у ваш ноутбук”. Лінії, packaging і продуктова специфіка різні. Але виробники працюють із кінцевими капітальними ресурсами: wafer starts, advanced nodes, cleanroom space, інженерні команди, packaging capacity та інвестиційні бюджети. Коли HBM дає вищу маржу й багаторічні контракти з hyperscalers, саме туди йде пріоритет.
Це видно й у звітах самих компаній. SK hynix прямо говорить про structural growth AI memory, long-term agreements із ключовими клієнтами та обмежене зростання пропозиції щонайменше до кінця 2027 року. Компанія вже масово відвантажує HBM4, а HBM4E готується наступною хвилею. Samsung очікує більш ніж утричі збільшити HBM sales у 2026 році проти 2025-го. Micron також відвантажує HBM4 великими обсягами. У такому ринку “звичайна RAM” перестає бути єдиним центром уваги виробника.
Свіжий зріз TrendForce від 4 вересня робить цю історію ще менш схожою на короткий ціновий сплеск. Аналітики прямо пишуть, що постачальники віддають пріоритет server applications перед PC і smartphones, а покупці через високі ціни переходять на модулі меншої ємності. Це важлива деталь: дефіцит уже змінює не тільки прайс-лист, а й саму конфігурацію пристроїв, які виробники можуть собі дозволити продавати.
Ще в липні TrendForce підняла прогноз зростання contract prices для conventional DRAM у третьому кварталі до 13–18% QoQ. При цьому consumer demand слабшає саме тому, що покупці впираються у межу доступності. Виходить парадоксальний ринок: попит на звичайні ПК і телефони може охолоджуватися, але ціна пам’яті все одно лишається високою, бо найцінніша виробнича capacity йде туди, де маржа та стратегічний попит вищі.

Чому дорожчає не тільки RAM-модуль у магазині
Споживач відчуває memory shortage не лише тоді, коли сам купує DIMM. Пам’ять сидить усередині майже кожного сучасного пристрою: смартфона, ноутбука, планшета, телевізора, ігрової консолі, автомобіля, маршрутизатора. Якщо LPDDR, DDR або NAND дорожчають, виробник має три неприємні варіанти: підняти retail price, зменшити memory/storage configuration або з’їсти маржу.
Для преміального бренду найпростіше підняти середню ціну й пояснити це “новим поколінням”. Для бюджетного виробника ситуація набагато гірша. У дешевому смартфоні кілька доларів на компоненті можуть вирішувати, чи модель взагалі має сенс. Саме тому дефіцит пам’яті здатен ударити по нижньому сегменту сильніше, ніж по флагманах: дорогий телефон переживе плюс $20 у собівартості, телефон за $150 — не завжди.
TrendForce на початку вересня вже фіксувала парадоксальну картину: реальний спотовий попит на branded DDR4/DDR5 був слабким, але supplier quotes залишалися високими. Це дуже показово. Коли ринок слабкий, ціни зазвичай мають падати. Але якщо постачальники не поспішають скидати ціну, це означає, що вони не відчувають колишнього страху перед перевиробництвом і можуть тримати пропозицію дисциплінованішою.
У результаті змінюється сама психологія ринку електроніки. Раніше виробник міг розраховувати, що через рік той самий обсяг пам’яті коштуватиме дешевше. Тепер finance teams змушені закладати ризик, що через рік пам’ять буде такою ж дорогою або ще дорожчою. Це впливає на product planning задовго до того, як покупець бачить цінник у магазині.
І ще один нюанс: нові fabs не з’являються натисканням кнопки. Навіть коли Samsung, SK hynix або Micron збільшують capex, потрібні роки на будівництво, обладнання, qualification і вихід на нормальний yield. А node transitions не гарантують, що додаткові біти підуть саме в дешеву consumer memory — виробник може спрямувати виграш у server products або HBM, якщо там краща економіка.
Чи закінчиться RAMageddon, коли побудують нові фабрики
Звичайна відповідь на дефіцит у напівпровідниках — “потрібно більше capacity”. Проблема в тому, що memory fab не з’являється за кілька кварталів. Нові cleanrooms, обладнання, yield ramp і packaging infrastructure займають роки. SK hynix, наприклад, лише наприкінці серпня заклала американську advanced-HBM packaging base в Індіані, а mass production там планується у другій половині 2029 року. Це добре показує часовий масштаб індустрії.
Навіть коли нові фабрики запустяться, не факт, що ринок повернеться до старої моделі “чим більше бітів, тим дешевше”. Виробники пам’яті пережили багато циклів, у яких надмірна capacity знищувала прибуток. AI дав їм шанс перейти до більш контрактної та високорентабельної моделі — із HBM, custom memory, server DIMMs і тісною співпрацею з великими клієнтами.
Тому RAMageddon варто читати не як тимчасову паніку в магазині комплектуючих, а як побічний ефект великої перебудови semiconductor economy. AI не просто купує багато GPU. Він змінює те, які чипи найвигідніше будувати, куди йдуть інвестиції, які клієнти отримують пріоритет і скільки звичайна людина платить за пам’ять у пристрої, який взагалі не запускає локальну нейромережу.
Найцікавіша іронія в тому, що AI-продукти обіцяють зробити комп’ютери розумнішими, а їхній перший масовий ефект для багатьох користувачів може виявитися значно прозаїчнішим: дорожчий ноутбук, дорожчий телефон і менше гігабайтів у базовій комплектації.
AI-суперцикл зробив HBM і серверну DRAM найціннішим напрямом для виробників, а споживчий ринок отримав дефіцит і високі ціни.
- FT повідомляє, що DRAM приблизно подорожчала у п’ять разів за рік.
- Виробники пам’яті зміщують фокус і CapEx у бік HBM та AI-server memory.
- TrendForce фіксує високі supplier quotes навіть за слабкого spot demand.
- SK hynix очікує, що напружений memory market триматиметься щонайменше до кінця 2027 року.
- Нові HBM/fab investments потребують років, а не кварталів.
- Для споживача це означає вищі ціни, слабші базові конфігурації або premiumisation.
- TrendForce 4 вересня підтвердила: виробники віддають пріоритет server DRAM/HBM, а PC/smartphone buyers уже переходять на менші обсяги пам’яті, щоб втримати бюджет.
Числа нового memory supercycle
Оцінка з матеріалу Financial Times для поточного стрибка цін.
TrendForce: середня spot-ціна mainstream DDR4 1Gx8 3200MT/s на 1 вересня.
SK hynix повідомляє про LTAs приблизно з десятьма ключовими клієнтами.
Американська HBM packaging база SK hynix в Індіані має стартувати у H2 2029.
TrendForce: прогноз зростання conventional DRAM contract prices у 3Q26.
Стара й нова логіка memory market
| Раніше | Тепер | Наслідок |
|---|---|---|
| Consumer DRAM була головним масовим двигуном обсягу | HBM і server memory забирають стратегічний пріоритет | Споживча пам’ять отримує менше цінового тиску вниз |
| Короткі цикли перевиробництва швидко валили ціни | Довгі AI-контракти роблять попит передбачуванішим | Постачальники можуть бути дисциплінованішими |
| Більше пам’яті майже автоматично дешевшало щороку | Ціна біта вже не гарантовано падає тим самим темпом | Базові конфігурації пристроїв можуть стагнувати |
Короткі відповіді
HBM і DDR — це одна й та сама пам’ять?
Чи означає це, що RAM буде дорогою назавжди?
Хто постраждає найбільше?
Джерела та перевірка
- Financial TimesRAMageddon hits consumer electronics as AI drains chip supply
- TrendForceMemory Spot Price Update: DDR5, DDR4 Demand Weakens, but Firm Supplier Quotes Support Elevated Prices
- SK hynixSK hynix Announces 2Q26 Financial Results
- SK hynixExploring SK hynix’s Next Opportunity Amid the Structural Growth of AI Memory
- SK hynixSK hynix Holds Groundbreaking Ceremony for HBM Production Base in Indiana
- TrendForceDRAM Industry Analysis-3Q26
- TrendForceAI Server Demand Continues to Support Memory Prices in 3Q26
Читайте більше
Коментарі0 коментарів
Коментарі